「借金は怖い。できればしたくない」。そう感じるのは、とても自然なことです。でも、借金には2種類あります。借りたお金が「稼ぎを増やす」借金と、ただ「返すだけ」の借金です。この記事では、子供がお金を借りて食洗機を買うたとえ話を使いながら、治療家が開業や設備のために借りるときの考え方を、私自身の経験といっしょにお話しします。


お金を借りた子が、いちばん手元に残った話
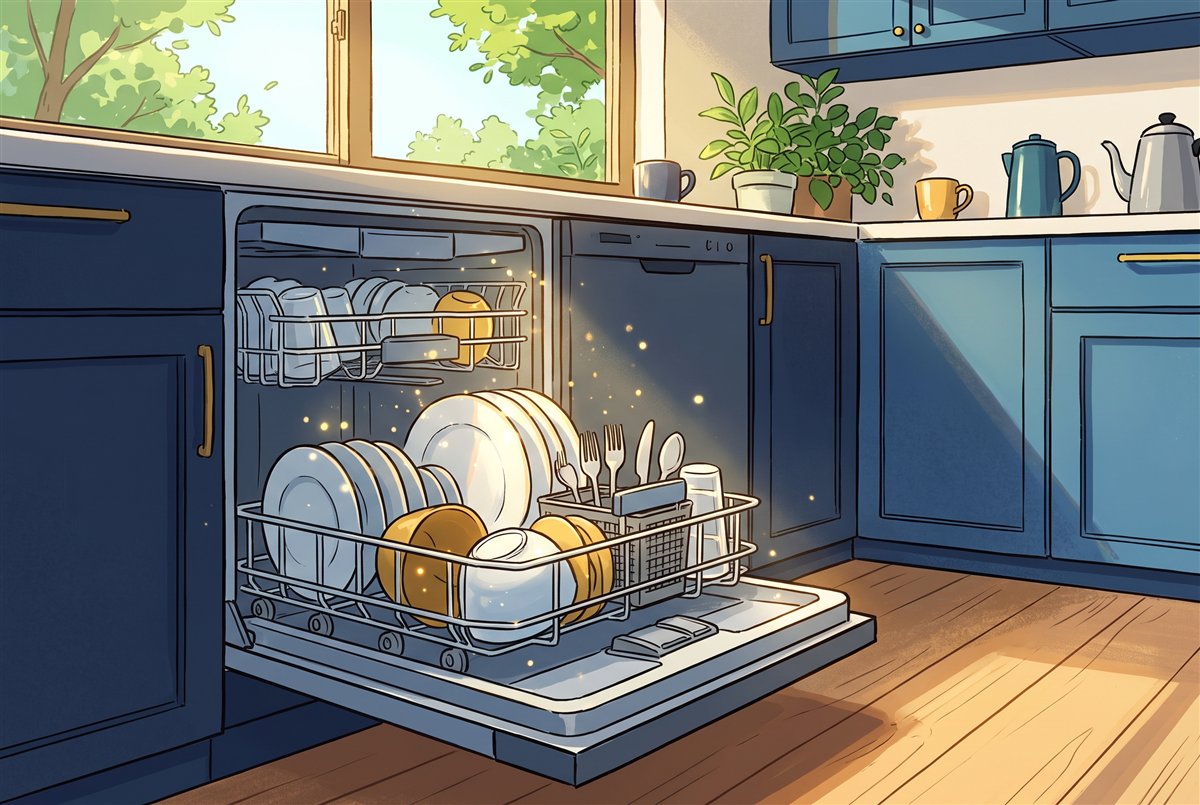
最初に、キングコングの西野亮廣さんの講義で話された、お金のたとえ話を紹介します。
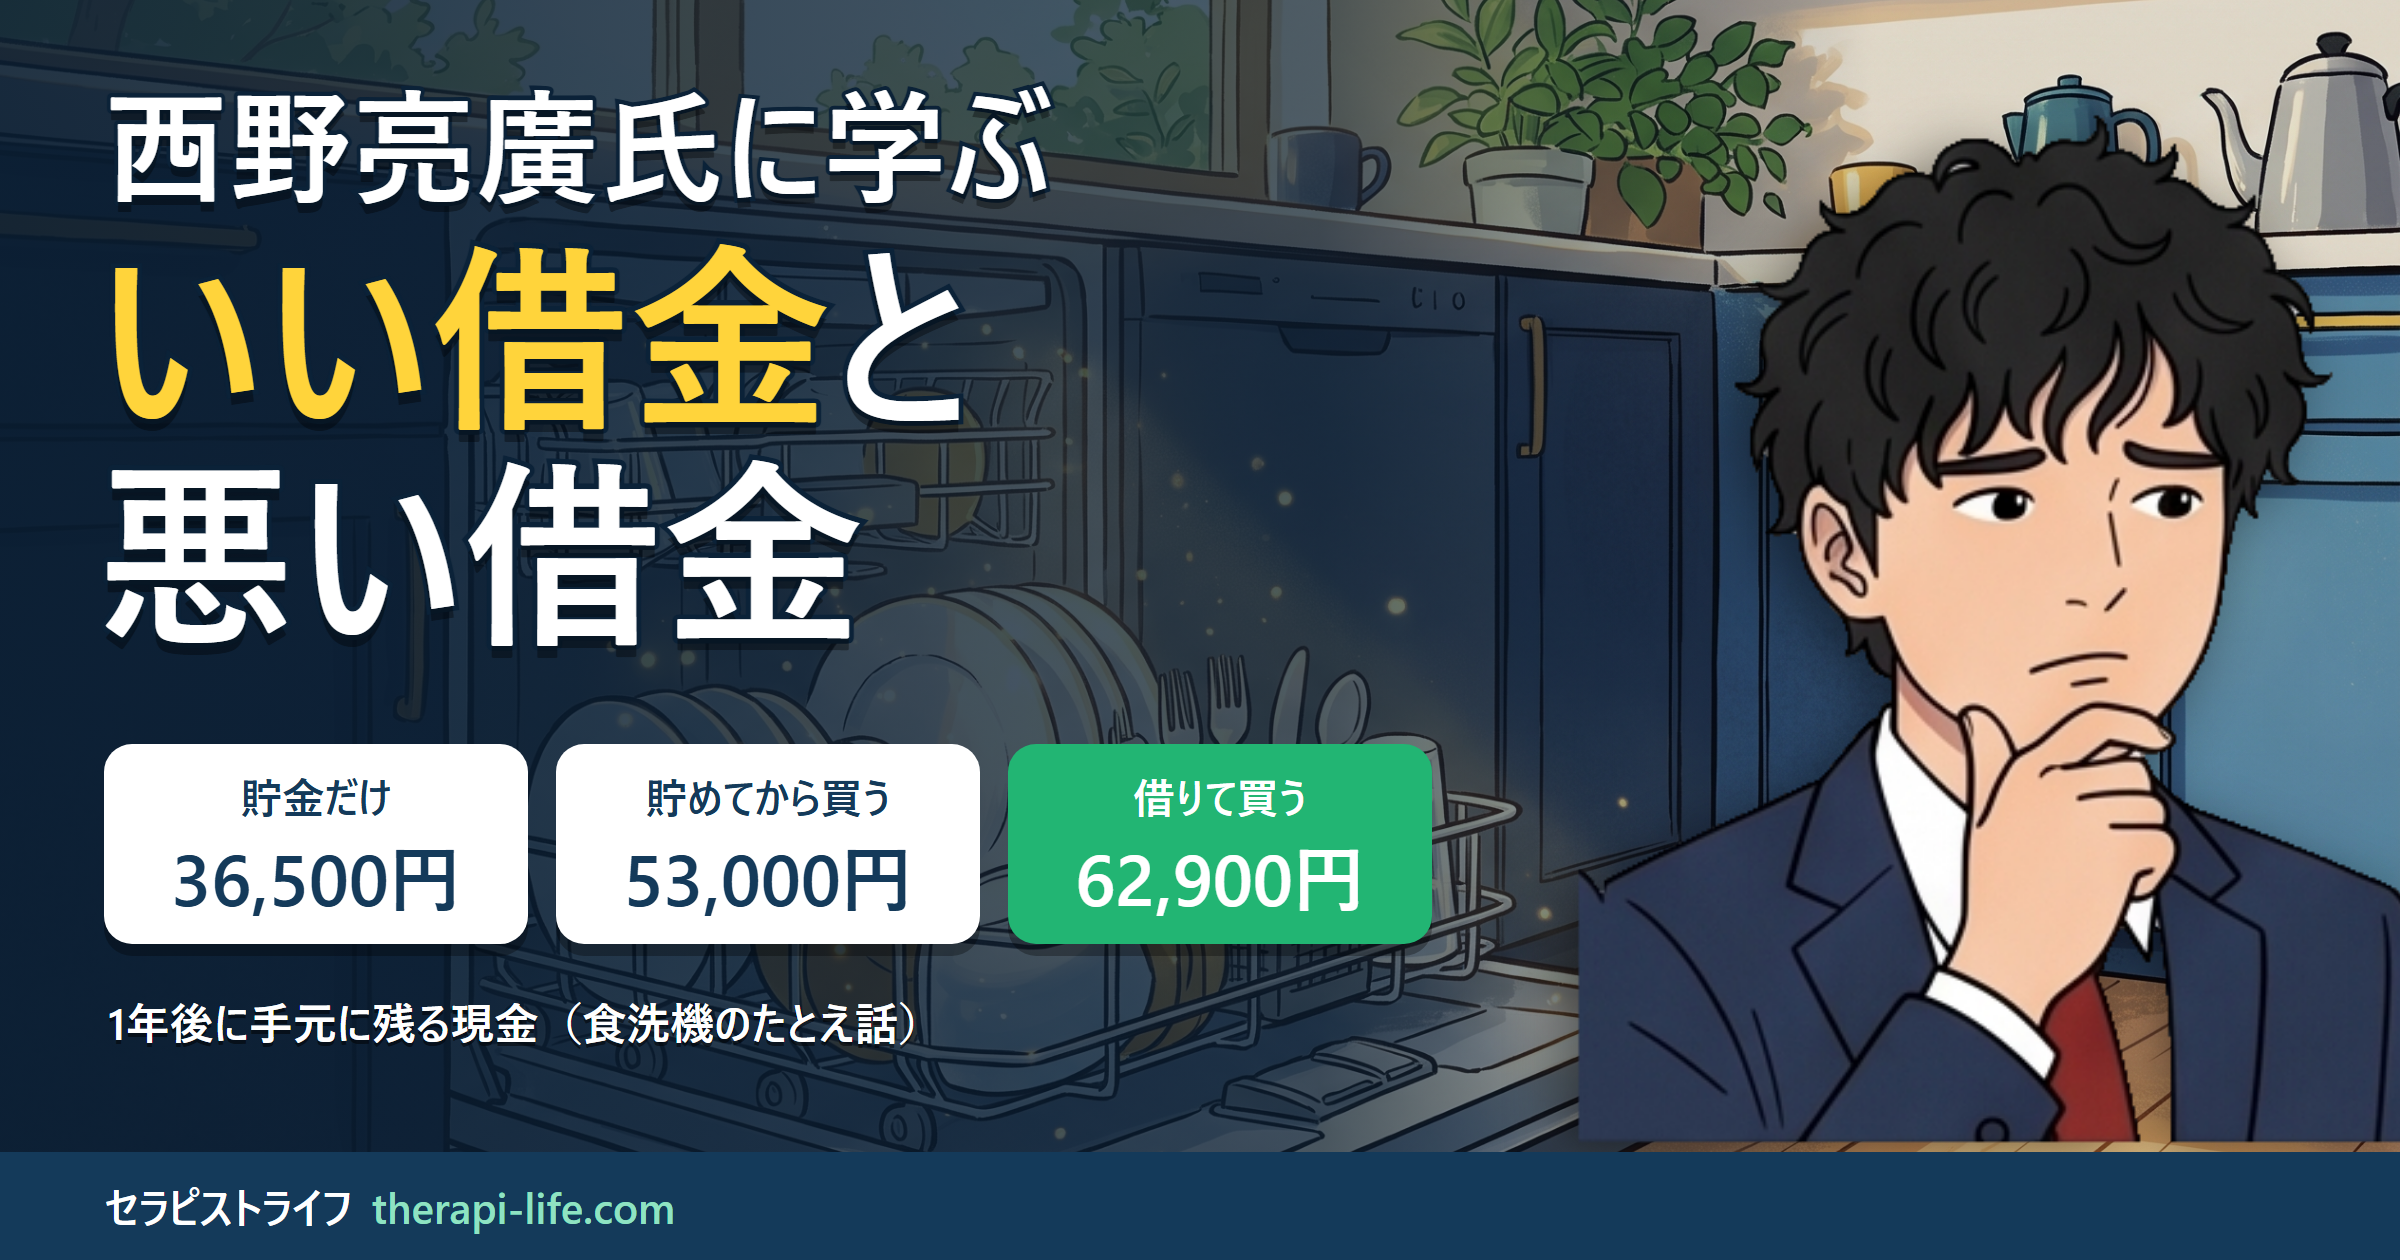
登場するのは、皿洗いのお手伝いで、1日100円のお小遣いをもらっている子供です。この子が、1年間(365日)でどれだけお金を手元に残せるかを、3つのやり方で比べます。
ここでは、わかりやすくするために、食洗機は1万円。食洗機を買うと、1日の稼ぎが100円から200円に増える、という設定で計算します。おばあちゃんの家の分も、食洗機を使ってお手伝いをできる、という感じの設定です。
- 毎日100円を貯める
- 100円 × 365日 = 36,500円
- 100日かけて1万円を貯めて、食洗機を買う
- 101日目から、稼ぎは1日200円。200円 × 265日 = 53,000円
- 父親から1万円を借りて、初日に食洗機を買う
- 1日200円を365日稼ぎ、1年後に利息100円をつけて返す
- 200円 × 365日 − 10,000円 − 100円 = 62,900円
借りた子は、貯めてから買った子より9,900円多く残りました。貯金だけの子には、食洗機もありません。
理由は単純で、稼ぎが増える日が、100日早く始まったからです。100日ぶんの増えた稼ぎは、100円 × 100日 = 10,000円。そこから利息の100円を引いても、9,900円が残ります。
※たとえ話は、西野亮廣さんの講義を紹介した記事(note)を参考にしています。数字は、この記事のために私が計算し直しました。
「稼ぎを増やす借金」と「そうでない借金」
では、同じ子が、同じ1万円を借りて、お菓子を買ったらどうなるでしょうか。
お菓子を食べても、稼ぎは1日100円のままです。1年後には、利息100円をつけて、1万円を返さなければいけません。手元に残るのは、36,500円 − 10,000円 − 100円 = 26,400円。貯金だけの子よりも少なく、お菓子はもう残っていません。
借りた金額も、利息も、まったく同じです。違うのは、借りたお金が稼ぎを増やしたかどうか、ただそれだけです。
借りる前に考えたい、3つの問い
借りるか迷ったときは、次の3つを考えてみてください。
設備投資の例:トムソンベッド
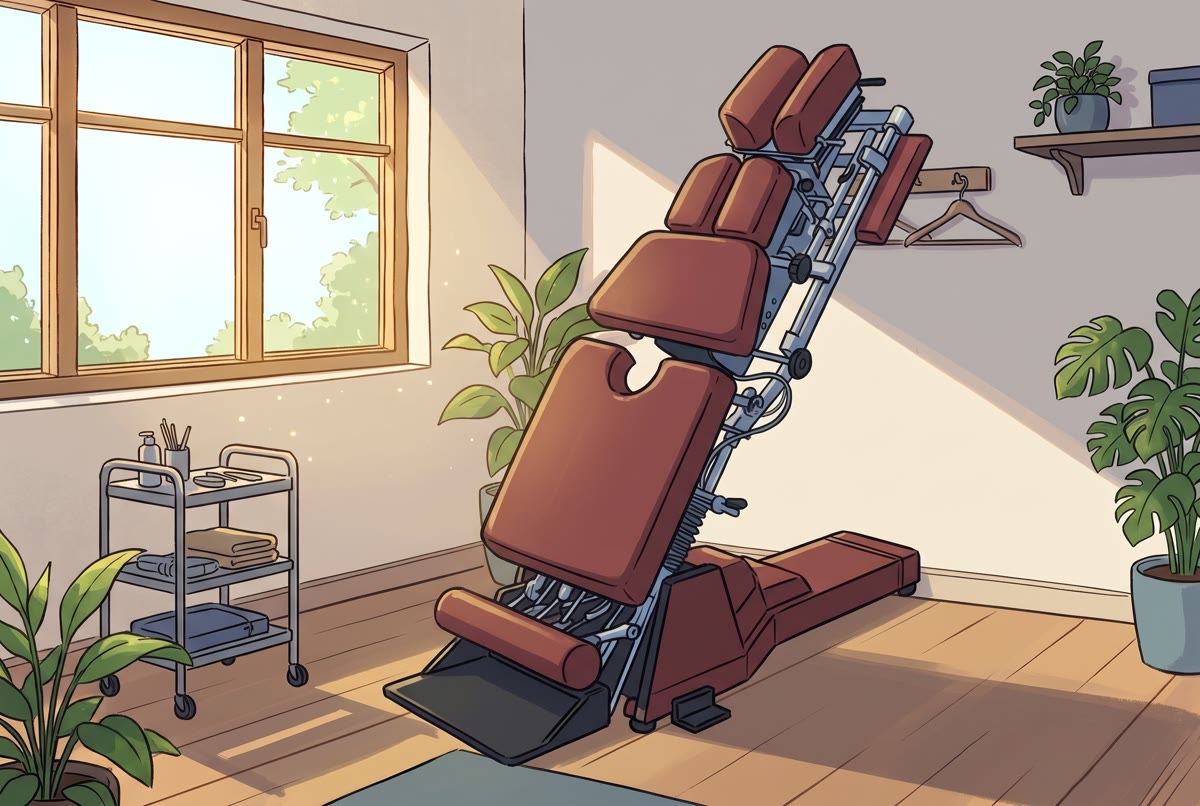
300万円のトムソンベッドを買うとします。1回の施術が3,000円で、この機械を1日3回、月に22日使うと、1か月の売上は、3,000円 × 3回 × 22日 = 198,000円です。
300万円を198,000円で割ると、約15.2か月。約15か月、1年3か月ほどで、買った金額を回収できる計算です。
しかもこのベッドは、機器の中ではリセールが悪くなく、中古で100万円前後で売れることもあります。その場合、実質の負担は200万円。200万円を198,000円で割ると、約10か月です。
ただし、これは売上で計算した目安です。人件費や消耗品などは引いていません。
1つ目の答えが「ない」なら、それは稼ぎを増やす借金ではないかもしれません。たとえば、生活費をカードローンで借りる、といった借金です。生活費のための借り入れは、融資の審査でも信用を傷つけます。くわしくは整骨院の開業資金1000万円で書いています。
治療院にとっての「食洗機」は何か
食洗機にあたるのは、借りたお金で、稼ぎを増やしてくれるものです。
治療院なら、たとえば開業のための内装や機器、お客さんが来てくれる環境づくりがそれにあたります。先ほどのトムソンベッドも、その例です。
私は、開業資金の記事で、1000万円くらいがちょうどいい目安だとお話ししました。安く済ませようと思えば安くできますが、たとえば自宅の一室を100万円で整えただけでは、お客さんを呼ぶのはかなり厳しい、と感じているからです。
ただし、食洗機にあたると思って借りても、稼ぎが増えるとは限りません。だからこそ、先ほどの3つ目の問い、困ったときの相談先を知っておくことが大事になります。

借りないで開業することもできなくはありませんが、運転資金が薄くなります。開業直後の苦しい時期に耐えにくくなるのです。借りる・借りないではなく、借りたお金で何を増やすかを決めることが大切です。
私が借りたときの話
私はこれまで、何度かお金を借りてきました。その中から、3つの場面をお話しします。
1つ目:開業のとき
最初の開業では、開業費900万円のうち、日本政策金融公庫から300万円を借りました。自己資金300万円は、毎月8万円ほどを3年かけて貯めたものです。くわしくは開業資金の記事に書きました。
2つ目:コロナのとき
新型コロナのときには、コロナ対策の特別な融資を使いました。日本政策金融公庫から600万円、武蔵野銀行から200万円を借りています。
あのとき事業をやっていた人なら、あの危機感は覚えていると思います。外出を控えるのが当たり前で、毎月赤字が続きました。従業員への支払いも続きます。精神衛生上も、手元にお金が必要でした。公庫の600万円は、念のための借り入れでした。
借りたお金は、インボディの購入に使いました。持続化補助金を使うには、先に数百万円を自分で支払う必要があったからです。
持続化補助金は、公募要領に「原則後払い」と書かれています(2020年のコロナ特別対応型の公募要領で確認)。先に自分で払い、あとから補助金が支給される仕組みなので、先に払うためのお金が要ります。借り入れは、そのためにも役に立ちました。
3つ目:不動産を建てるとき
不動産を建てるときの借り入れは、前の借り入れから時間がたっていなかったので、なかなか借りられませんでした。いくつかの銀行を回り、約半年かけて、なんとか借りられる銀行を見つけました。
借りるなら、順調なときに
審査で見られることは、開業の前と後で違いました。
開業前の相談では、計画と、自己資金をどう貯めたかが見られます。一方、開業したあとの借り入れでは、売上を見られたという印象があります。
よく「銀行は雨の日には傘を貸さない」と言われます。苦しくなってからでは借りにくく、順調なときのほうが借りやすい、という意味です。
金融機関ごとに見方は違うと思います。借りる先に、確認してください。
日本政策金融公庫の「新規開業・スタートアップ支援資金」は、新たに事業を始める方、または事業開始後おおむね7年以内の方が対象です。融資限度額は7,200万円。返済期間は、設備資金が20年以内、運転資金が10年以内で、どちらも据置期間は5年以内とされています。
利率は、使いみちや返済期間、担保の有無などで変わります。ほかにも条件があるので、借りるときは公庫のページで最新の内容を確認してください(2026年10月25日、公庫のページで確認)。
借金が怖いあなたへ
借金が怖いと感じるのは、悪いことではありません。怖さの正体は、「返せなくなったらどうしよう」ではないでしょうか。つまり、事業計画やプランニングの不足です。
だから、借りる前に、毎月いくら返すのかを出してみてください。たとえば、300万円を10年(120回)で返すとします。利息を考えないとしても、元金だけで毎月25,000円です。実際は利息が加わります。金利は時期や条件で変わるので、借りる前に金融機関で確かめましょう。
そして、先ほどの3つ目の問いのとおり、計画どおりにいかないことも想定しておきます。そのときは、返せなくなってから動くのではなく、早めに相談することが大切です。
日本政策金融公庫の場合、返済条件の見直しは、まず取引のある支店に相談するよう案内されています。電話では「事業資金相談ダイヤル」でも相談できます。相談では、決算書や資金繰り表などの資料をお願いされますが、状況に応じて省略を含め柔軟に対応するとされています(2026年10月25日、公庫のページで確認)。
事業計画どおりにいかなかった、ということは、次にやるのは事業計画の見直しです。借金が回らないから、また借金をする。これは解決策ではありません。借金が回らない、事業計画を見直す、そのあとに何をするか。借金も、そのひとつの道具です。
借りる前から「苦しくなったら、ここに相談する」と決めておく。それも、借りる判断の一部です。


よくある質問
- 借金には「いい借金」と「悪い借金」がある。稼ぎを増やす借金と、ただ返すだけの借金。食洗機のたとえ話では、借りた子がいちばん手元に残った
- 得をした理由は、借りたからではなく、借りたお金が稼ぎを増やしたから
- 借りる前に、設備投資が売上につながるか・毎月返せるか・困ったときの相談先を知っているか、を考える。借金は、事業計画を成功させるための道具
- 審査で見られることは、開業前は計画、開業後は売上。順調なときのほうが借りやすい
- 返せなくなりそうなら、早めに借入先へ相談し、まず事業計画を見直す。公庫は、まず取引のある支店に相談する。街金のような手数料の高いところからは、絶対に借りない

※お金の借り入れには、返済の責任があります。借りるときは、条件を金融機関で必ず確認してください。
記載日:2026年10月25日 / 更新日:2026年10月25日